

A presença de Pedro Daniel Magalhães no debate sobre finanças se relaciona a um mercado em que novas estruturas de crédito passaram a ocupar espaço nas decisões corporativas. Entre essas alternativas estão os Fundos de Investimento em Direitos Creditórios, conhecidos como FIDCs, que fazem parte dos temas previstos para sua atuação editorial.
Os FIDCs estão relacionados à transformação de direitos creditórios em ativos que podem integrar uma estrutura de investimento. Na prática, a operação permite organizar recebíveis dentro de uma estrutura financeira específica, conectando diferentes necessidades de empresas e investidores. Essa característica coloca os fundos entre os instrumentos que merecem atenção quando se discute crédito estruturado.
Como os FIDCs participam do mercado de crédito?
Os FIDCs podem ser estruturados a partir de diferentes tipos de direitos creditórios, de acordo com as características da operação. A análise desses ativos envolve aspectos relacionados à origem dos recebíveis, aos fluxos esperados e aos riscos associados ao conjunto de créditos.
Pedro Magalhães atua em um ambiente profissional ligado ao mercado financeiro e possui, conforme o briefing, experiência em fundo de crédito com diferentes teses de crédito. Essa relação torna o tema dos FIDCs compatível com uma discussão mais ampla sobre estruturas financeiras e formas de organizar operações de crédito.
A lógica dos FIDCs também permite discutir a separação entre a necessidade de financiamento e a estrutura utilizada para viabilizá-lo. Empresas podem possuir recebíveis que representam recursos futuros, mas precisam administrar o intervalo entre a realização da venda e o recebimento. A estruturação financeira desses direitos pode ser analisada dentro desse contexto.
Outro aspecto importante é o papel da análise. A existência de recebíveis não elimina a necessidade de avaliar sua qualidade, concentração, prazo e comportamento esperado. A estrutura do fundo depende das características dos ativos que compõem a operação, o que reforça a importância de processos de avaliação de crédito.
O que torna o crédito estruturado diferente?
O crédito estruturado parte da necessidade de organizar uma operação considerando suas características específicas. Em vez de observar somente o volume de recursos solicitado, a análise pode envolver ativos, garantias, fluxos de pagamento, perfil dos devedores e condições da operação.
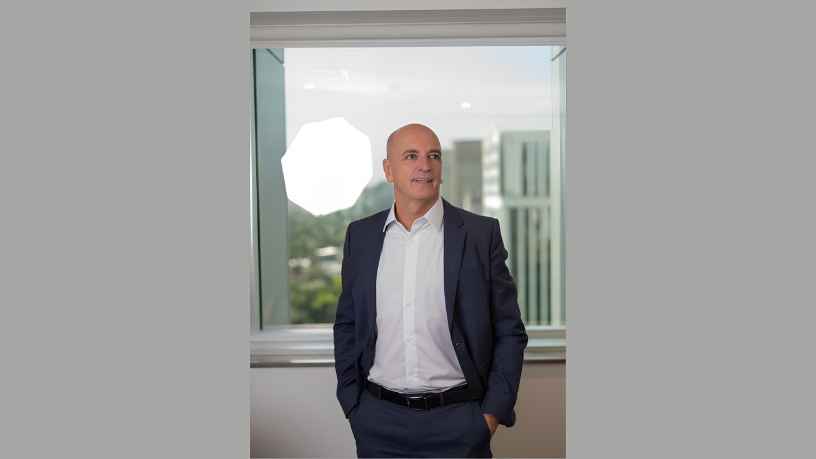
Para Pedro Daniel Magalhães, o crédito estruturado está inserido em uma agenda que reúne mercado financeiro, empresas e gestão corporativa. Essa abordagem permite compreender os FIDCs não como uma alternativa isolada, mas como parte de um mercado que desenvolve diferentes mecanismos para atender demandas de financiamento.
A estrutura também precisa considerar a relação entre risco e retorno. Investidores e demais participantes de uma operação analisam as características dos direitos creditórios e os mecanismos previstos para administrar eventuais situações adversas. Por isso, a organização jurídica e financeira de cada fundo tem importância para o funcionamento da estrutura.
Por que a análise de crédito continua central?
Mesmo diante de estruturas mais sofisticadas, a análise de crédito continua sendo um componente essencial. Avaliar a capacidade de pagamento, a origem dos recebíveis e os riscos envolvidos ajuda a compreender a qualidade dos ativos que sustentam determinada operação.
Pedro Daniel Magalhães, executivo com atuação no mercado financeiro, crédito estruturado e gestão corporativa, está associado a temas que permitem observar essa evolução sob diferentes perspectivas. A discussão sobre FIDCs envolve justamente a conexão entre estrutura financeira, análise de risco e necessidade de crédito.
A expansão das alternativas de financiamento não elimina os fundamentos da análise financeira. Ao contrário, quanto mais específica é uma estrutura, maior tende a ser a necessidade de compreender os ativos, os fluxos envolvidos e os riscos que podem afetar a operação. É nesse ponto que os FIDCs se inserem no debate sobre a evolução do mercado de crédito.